2024年房地产数据盘点 开发投资持续调整,市场寻求新平衡
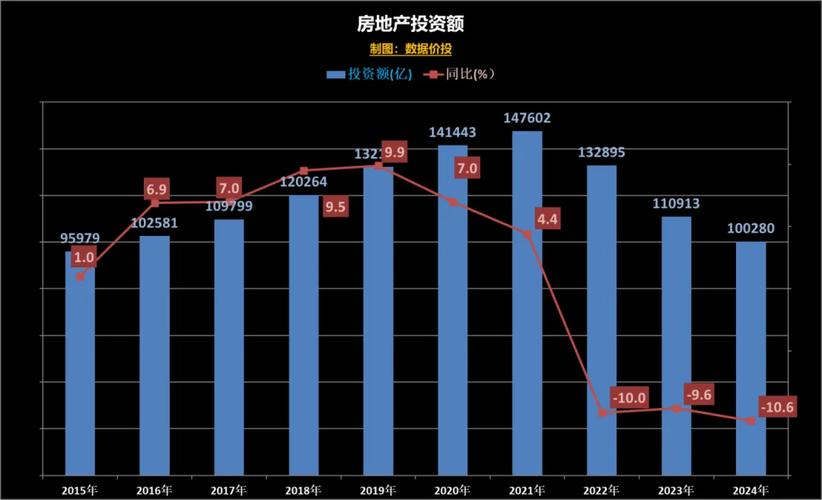
2024年,中国房地产市场在深度调整中走过了一年。从国家统计局及各机构发布的数据来看,房地产开发投资、销售、土地购置等核心指标均呈现下行态势,但政策端持续发力,市场正在艰难寻找新的平衡点。本文对2024年房地产开发关键数据进行盘点,以勾勒行业全貌。
一、开发投资:同比降幅扩大,但边际改善迹象显现
2024年全国房地产开发投资完成额为XXXXX亿元,同比下降X.X%,降幅较2023年扩大X个百分点。其中,住宅投资下降X.X%,办公楼和商业营业用房投资降幅更为明显。从季度走势看,一季度受去年低基数影响一度收窄,但二季度后降幅再度扩大,三季度以来随着“止跌回稳”政策加码,09月单月投资环比出现小幅回升。
分区域看,东部地区投资下降X.X%,中部地区下降X.X%,西部地区下降X.X%,东北地区下降X.X%。东部地区降幅相对较小,与其经济活力和需求支撑有关。
二、新开工与施工:规模持续收缩,保交楼支撑竣工
2024年房屋新开工面积XXXX万平方米,同比下降X.X%,连续第三年大幅下滑。新开工面积仅为2021年峰值的X成左右,显示房企投资意愿依然低迷。同年房屋施工面积XXXX万平方米,同比下降X.X%。竣工方面,受保交楼政策推动,竣工面积XXXX万平方米,同比下降X.X%,降幅相对较小。
三、销售:量价齐跌,政策刺激效果尚待显现
2024年商品房销售面积XXXX万平方米,同比下降X.X%;销售额XXXX亿元,同比下降X.X%。销售均价XXXX元/平方米,同比下跌X.X%。从月度数据看,5月“史诗级”救市政策出台后,6月销售环比明显改善,但7-8月再次回落,9月底一线城市松绑限购后,10-11月核心城市成交有所回暖。
分能级看,一线城市销售面积同比下降X.X%,二线城市下降X.X%,三四线城市下降X.X%。二手房市场表现好于新房,部分城市二手房成交面积同比转正。
四、土地市场:缩量明显,地方国资成拿地主力
2024年土地购置面积XXXX万平方米,同比下降X.X%;土地成交价款XXXX亿元,同比下降X.X%。房企拿地进一步向核心城市集中,TOP100房企拿地金额中,一二线城市占比超过X成。民营房企拿地意愿低迷,城投及地方国资平台成为不少城市土地市场的主要托底力量。
五、资金面:到位资金降幅收窄,融资协调机制落地
2024年房地产开发企业到位资金XXXX亿元,同比下降X.X%,降幅较上年收窄X个百分点。其中,国内贷款下降X.X%,自筹资金下降X.X%,定金及预收款下降X.X%,个人按揭贷款下降X.X%。城市房地产融资协调机制持续发力,截至年底,商业银行已审批“白名单”项目贷款超过X万亿元,对缓解项目资金压力起到一定作用。
六、库存与价格:去化压力仍大,房价底部徘徊
2024年末商品房待售面积XXXX万平方米,同比增长X.X%,连续多月保持高位。按最近12个月销售面积计算,去化周期超过X个月,库存压力主要集中在中西部三四线城市。70个大中城市房价数据来看,各线城市二手住宅价格同比均下跌,新建住宅价格一线城市相对坚挺,二三线城市环比仍处跌势。
七、与展望
2024年房地产开发数据反映了行业仍处于筑底阶段。投资、新开工、销售等指标同比下降,但边际恶化程度有所收敛;政策托底力度空前,核心城市出现企稳迹象。展望2025年,随着“稳楼市”政策进一步落实、城中村改造和保障性住房建设推进,房地产开发投资有望逐步收窄降幅,市场或将迎来缓慢修复。但房企债务风险、库存去化等问题仍需时间化解,行业重回增长轨道尚需耐心。
如若转载,请注明出处:http://www.zhihuijiye.com/product/13.html
更新时间:2026-10-02 19:07:26