31省份前11月房地产开发投资排行榜 17地增速超全国,市场分化格局持续
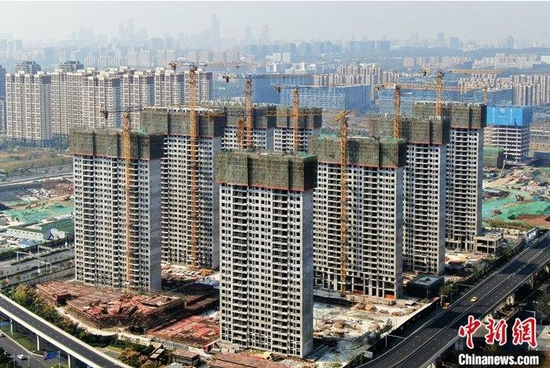
随着国家统计局发布2024年1—11月份全国房地产市场基本情况,31省份房地产开发投资数据也随之出炉。从投资增速看,全国房地产开发投资同比下降10.6%,而在此背景下,有17个省份投资增速跑赢全国平均水平,折射出区域房地产市场的显著分化。
全国整体承压,区域分化加剧
1—11月份,全国房地产开发投资93634亿元,同比下降10.6%,降幅较前期略有收窄但整体仍处低位。商品房销售面积、销售额同比分别下降14.3%和19.2%,房企到位资金下降18.0%,行业整体仍处于调整周期。
从省份维度看,投资增速超过全国(-10.6%)的省份达到17个,覆盖面超过半数,但区域分化明显:东部沿海部分经济大省投资韧性较强,中西部部分省份则受库存压力和人口流出影响,投资降幅较大。
17地增速超全国:谁在领跑?
在17个增速高于全国的省份中,主要表现为两类:
一是经济基础较好、人口持续流入的东部省份。 浙江、上海、江苏、北京等地投资降幅普遍小于全国,其中上海、浙江依托城市更新、改善型需求释放及核心地段项目支撑,开发投资保持相对稳定。这些地区房地产市场需求基本面较好,房企拿地聚焦核心城市,带动投资端表现优于全国。
二是部分中西部省会城市效应突出的省份。 如四川、陕西等地,成都、西安等核心城市凭借产业集聚和人口吸引力,房地产市场活跃度高于省内其他城市,开发投资增速相对靠前。但需注意,这类省份内部“省会热、地市冷”的特征十分明显。
降幅较大省份:库存与需求双重压力
投资增速明显低于全国的省份,多集中在东北、西北及部分中部地区。这些省份普遍面临人口净流出、库存去化周期偏长、房企投资意愿不足等问题。部分省份房地产开发投资降幅超过20%,新开工面积大幅收缩,土地市场冷淡,反映出市场信心修复仍需时间。
以东北地区为例,多个省份投资降幅居前,传统需求萎缩疊加产业转型压力,使当地房企观望情绪浓厚。而部分中部省份虽有省会城市支撑,但地市库存高企,拖累全省投资表现。
政策持续发力,企稳仍需时间
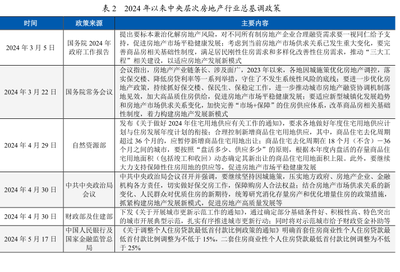
今年以来,中央及地方密集出台稳楼市政策,包括降低首付比例、下调房贷利率、优化限购措施、推进城中村改造和收储存量商品房等。从11月数据看,一线城市成交有所回暖,但传导至投资端尚需时日。
分析人士指出,房地产开发投资的企稳取决于销售端能否持续改善以及房企资金链压力能否缓解。当前区域分化的格局,意味着未来政策需更加注重“因城施策”,对库存压力大的城市加大收储和保障性住房转化力度,对需求较旺的核心城市则优化供给结构,防止大起大落。
展望:结构性机会与风险并存
展望后市,随着年末房企冲业绩和一系列政策效应逐步显现,部分核心城市房地产市场有望边际改善,但全国开发投资增速转正仍需较长时间。17个增速超全国省份的出现,说明房地产市场并非全面下滑,结构性机会依然存在。对于房企而言,聚焦核心城市、核心地块的投资逻辑将进一步强化;对于地方政府而言,如何平衡土地财政与市场健康发展的关系,仍是重要课题。
31省份房地产开发投资排行榜背后,是中国房地产市场从总量扩张转向存量优化、区域分化的深刻写照。在“稳楼市”政策持续加码的背景下,市场有望逐步向新平衡过渡,但过程将呈现明显的区域差异。
如若转载,请注明出处:http://www.zhihuijiye.com/product/39.html
更新时间:2026-11-17 10:23:23